
Prof. Dr. Mehmet Baha Karan
KURAL VARDI, GÖZETİM YETTİ Mİ?
Giriş: Krizden sonra sorulması gereken soru değişti
Türkiye’de son fon krizi, sermaye piyasası düzenlemeleri konusunda eski bir tartışmayı yeniden gündeme getirdi. İlk bakışta soru basit görünüyor: Türkiye’de manipülasyonu, içeriden öğrenenlerin ticaretini ve yatırımcıyı zarara uğratabilecek piyasa davranışlarını engelleyecek yeterli mevzuat var mı?
Aslında var. Türkiye’nin 6362 sayılı Sermaye Piyasası Kanunu ile Avrupa Birliği’nin Market Abuse Regulation (MAR) ve MiFID II düzenlemeleri, piyasa bütünlüğünün korunması bakımından büyük ölçüde aynı temel ilkeler üzerine kurulmuş durumda. Türkiye’de de manipülasyon suç; içsel bilginin kötüye kullanılması yasak; uygunluk ve yerindelik testleri var; fonlar gözetim altında ve SPK’nın olağandışı fiyat ve miktar hareketlerini sürekli izleme yetkisi bulunuyor.
Fakat Pusula–Tera krizi, tartışmayı başka bir yere taşıdı:
Mesele yalnızca kuralın varlığı değil, risk büyürken sistemin onu ne kadar erken görebildiği ve durdurabildiğidir.
Financial Times’ın 16–18 Eylül 2026 tarihli haberleri de esas olarak bu noktaya dikkat çekiyor. Gazete önce olayları bir “fund run”, ardından bir “stock market scandal”, daha sonraki haberinde ise bazı uygulamaları “Ponzi-benzeri” olarak nitelendirdi. Bunlar FT’nin gazetecilik çerçevelemeleridir; mahkeme kararı veya hukuki bir tespit değildir. Ancak haberlerde ortaya konulan yapısal eleştiriler Türkiye–AB karşılaştırmasını çok daha önemli hale getiriyor.
1. Manipülasyonda Türkiye ile AB arasında büyük bir hukuk boşluğu yok
Türkiye’de SPKn m.107 işlem bazlı ve bilgi bazlı piyasa dolandırıcılığını düzenliyor. Yanlış veya yanıltıcı arz-talep ya da fiyat görüntüsü yaratabilecek işlemler, emirler, emir iptalleri ve hesap hareketleri suç kapsamına girebiliyor. Yanlış veya yanıltıcı bilgi yayarak yatırımcı kararlarını etkileme ve bundan menfaat sağlama da bilgi bazlı piyasa dolandırıcılığı olarak düzenlenmiş durumda. Ayrıca m.104 ve Piyasa Bozucu Eylemler rejimi, ceza suçu eşiğinin altındaki bazı davranışların idari yaptırımlarla karşılanmasına imkân tanıyor.
AB’nin MAR m.12 düzenlemesi çok benzer bir ekonomik mantığa dayanıyor: yanlış veya yanıltıcı arz, talep veya fiyat sinyalleri yaratmak, fiyatı yapay seviyede tutmak ve piyasa katılımcılarını yanıltmak manipülasyon kapsamına giriyor. MAR ayrıca piyasada hâkim konum yaratılarak fiyatların etkilenmesi gibi davranışları açıkça kapsıyor.
Dolayısıyla Pusula–Tera tartışmasını “Türkiye’de manipülasyona karşı kural yoktu” üzerinden yürütmek yanlış olur. Sorun daha çok, mevcut kuralların piyasanın yeni fon yapısı, düşük fiili dolaşım, ilişkili taraf işlemleri ve hızla büyüyen portföyler karşısında ne ölçüde zamanında ve etkin kullanılabildiğidir.
2. Insider trading alanında da temel yaklaşım yakın
Türkiye’deki karşılık “bilgi suistimali”. SPK’nın piyasa gözetim sistemi, Kanun’un 106 ve 107. maddelerindeki bilgi suistimali ve piyasa dolandırıcılığı fiillerini izliyor; tespit halinde suç duyurusu ve işlem yasağı gibi tedbirler uygulanabiliyor.
AB’de MAR sistemi daha ayrıntılıdır. İçsel bilgiyle yeni işlem yapmak dışında, kişinin daha önce verdiği emri içsel bilgiyi öğrendikten sonra iptal veya değiştirmesi de belirli koşullarda insider dealing sayılabilir. Başkasına işlem tavsiyesi verilmesi, teşvik edilmesi, market sounding süreçleri ve meşru davranış istisnaları da aynı düzenleyici mimarinin içine alınmıştır.
Burada da fark “Türkiye yasaklamıyor, AB yasaklıyor” değildir. AB rejiminin ayrıntısı, içsel bilginin şirket ve finans kuruluşlarının günlük süreçlerinde nasıl yönetileceğine kadar iner.
3. Asıl fark: yatırımcı korumasının ne zaman başladığı
Pusula–Tera olayının gösterdiği en önemli ayrım burada.
Türkiye’de yatırım kuruluşları genel müşteriler için uygunluk testi, yatırım danışmanlığı ve bireysel portföy yönetiminde ise yerindelik testi uygulamak zorunda. Müşterinin bilgi ve tecrübesi, risk-getiri tercihi, mali durumu ve yatırım amacı belirli hizmetlerde dikkate alınıyor. Bu nedenle Türkiye’de olay öncesi yatırımcı korumasının hiç bulunmadığını söylemek doğru değildir.
AB’de ise MiFID II ve ESMA rehberleri bu anlayışı daha ileri taşıyarak product governance, yani ürün yönetişimi sistemini kuruyor. Ürünün yalnızca yatırımcıya satıldığı anda uygun olup olmadığına bakılmıyor. Daha ürün tasarlanırken hangi müşteri grubunun ihtiyaçlarına, zarar taşıma kapasitesine ve risk profiline uygun olduğu belirleniyor. Dağıtıcı kuruluş da kendi müşteri tabanına göre “gerçek hedef pazarını” olay öncesi belirlemek zorunda. Ürün ve hedef pazar ilişkisi daha sonra da periyodik olarak gözden geçiriliyor.
İşte Türkiye ile AB arasındaki daha anlamlı fark budur:
Türkiye’de koruma büyük ölçüde müşteri, işlem, fon kuralları ve gözetim üzerinden ilerlerken; AB sistemi finansal ürünün tasarımını, dağıtımını ve yaşam döngüsünü daha açık biçimde yatırımcı korumasının parçası haline getiriyor.
4. Pusula–Tera krizi sonrasında Financial Times neyi eleştiriyor?
Financial Times’ın haberlerinde en dikkat çekici unsur, sorunu tek tek “kötü fon yöneticileri” üzerinden değil, bir piyasa yapısı problemi olarak ele alması.
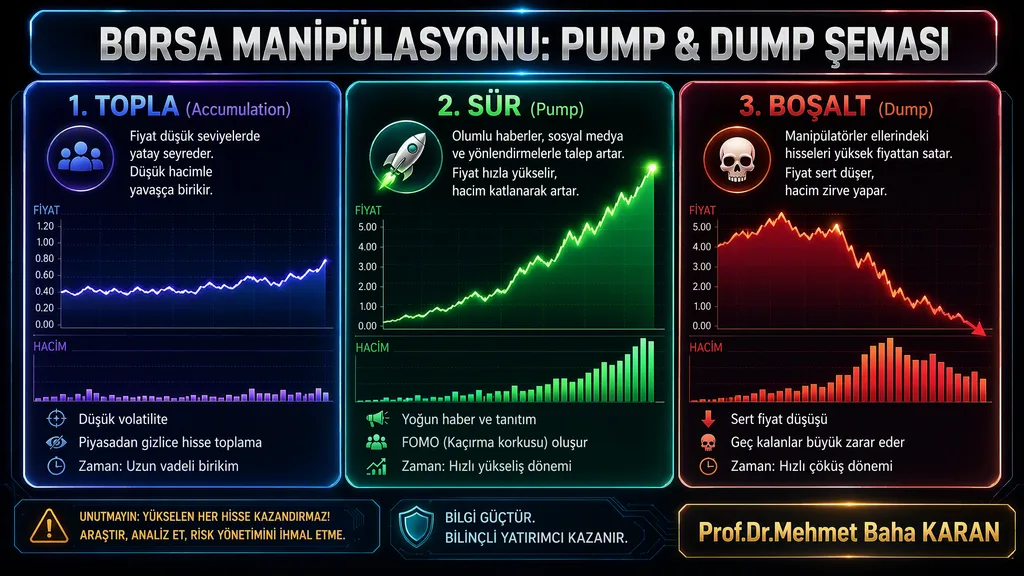
FT’nin ilk temel eleştirisi yoğunlaşma ve düşük likidite. Gazete, bazı fonların fiili dolaşımı sınırlı ve ilişkili şirket hisselerinde yoğunlaştığını; bu fon alımlarının fiyatları ve dolayısıyla fonların görünen performansını yükselttiğini aktarıyor. Yüksek getiriler yeni yatırımcıları çekiyor, yeni para tekrar aynı sınırlı hisselere yöneliyor ve sistem kendi kendini besleyen bir döngü oluşturuyor. Yatırımcı çıkışları başladığında ise aynı mekanizma tersine çalışıyor: fon satışa geçiyor, dar piyasada fiyat düşüyor, fon değeri geriliyor ve yeni çıkışlar geliyor. FT bu süreci “fund run” olarak tanımladı.

İkinci eleştiri daha hassas: yüksek fon getirilerinin ne ölçüde gerçek ekonomik performansı, ne ölçüde portföylerin yoğunlaştığı hisselerin yükselen fiyatlarını yansıttığı. FT’nin son haberinde kullanılan “Ponzi-benzeri” ifadesinin temelinde de bu kendi kendini besleyen yapı bulunuyor. Ancak bunun hukuken bir Ponzi şeması olduğuna dair kesinleşmiş bir karar bulunmadığından, bu ifadeyi FT’nin benzetmesi olarak görmek gerekir.
Üçüncü ve Türkiye açısından belki daha önemli eleştiri erken uyarıların varlığına ilişkin. MSCI, 23 Haziran 2026’da yayımladığı piyasa sınıflandırması incelemesinde Türk hisse piyasasında hissedar şeffaflığı ve “coordinated trading” konusunda uluslararası yatırımcıların kaygıları bulunduğunu resmen duyurdu. Yeterli ve inandırıcı ilerleme görülmemesi halinde Türkiye piyasasının gelecekteki sınıflandırmasının yeniden ele alınabileceğini belirtti. FT, bu uyarıları son krizin öncesindeki önemli kırmızı bayraklardan biri olarak öne çıkarıyor.
Dördüncü eleştiri yatırımcı güveni ve sermaye piyasasının uzun vadeli finansman işlevi üzerine. FT’ye göre fonlardan yaklaşık 1 milyar dolarlık hızlı çıkışla başlayan hareket BIST 100’de sert satışlara dönüştü. Haberde, özellikle halka arzların Türk şirketleri açısından önemli bir finansman kaynağı haline geldiği bir dönemde böyle bir krizin yabancı ve yerli yatırımcı güvenini zedeleyebileceği vurgulanıyor.
FT’nin haberlerinin ortaya çıkardığı örtük düzenleyici soru ise daha sert:
Eğer bu yoğunlaşmalar, düşük fiili dolaşımlar ve olağanüstü getiriler uzun zamandır görülebiliyorsa, neden sistem fonların likidite sorunuyla karşılaşmasına kadar bekledi?
Bu soru FT haberlerinin çerçevesinden çıkan bir düzenleme eleştirisidir; henüz SPK’nın hukuken ihmalkâr olduğu anlamına gelmez.
5. Fakat SPK’nın cevabı önemli: “Sorunu 2025’te görmüştük”
Bu noktada 18 Eylül’de, yani krizin hemen ardından SPK’nın yayımladığı açıklama tartışmanın dengesini değiştiriyor.
SPK, bazı fonların fiili dolaşım oranı düşük paylarda şirketlerin ekonomik gerçekliğiyle açıklanamayacak fiyat hareketlerine neden olduğunun 2025’in son çeyreğinde gözlemlendiğini söylüyor. Konunun 2 Aralık 2025’te Mehmet Şimşek başkanlığındaki Finansal İstikrar Komitesi’nde ele alındığını ve makroihtiyati önlemler için tavsiye kararı verildiğini açıklıyor.
Kurul ayrıca Temmuz 2026’da bazı GYF ve GSYF paylarının fon portföylerindeki değerleme yöntemini değiştirdiğini; Ağustos ayında Borsa İstanbul, Takasbank, MKK ve sektör temsilcileriyle çalışmalar yapıldığını ve nihayet 28 Ağustos’ta kapsamlı fon düzenlemesini yürürlüğe koyduğunu belirtiyor. SPK’ya göre düzenlemenin amacı özellikle para piyasası fonları ile hisse senedi serbest fonlarında ilişkili taraflar arasında teminatsız borçlanma ve olağandışı fiyat hareketlerinden kaynaklanan sistemik riski sınırlamaktı.
Bu açıklama FT’nin ortaya koyduğu eleştiriyi ortadan kaldırmıyor; fakat soruyu değiştiriyor.
Artık soru:
“SPK hiçbir şey görmedi mi?” değil.
SPK’nın kendi açıklamasına göre gördü.
Asıl soru:
“Risk 2025’in sonlarında görülmüşse, neden büyük ölçekli önlemlerin önemli bölümü 2026 yazında ve Ağustos sonunda devreye girdi; bu arada riskin büyümesini engellemek için alınan tedbirler yeterli miydi?”
Bu sorunun cevabı kamuya açık mevcut bilgilerle henüz kesin olarak verilemez.
6. Daha da zor soru: düzenleme krizi önledi mi, yoksa krizi görünür mü kıldı?
28 Ağustos kuralları yoğunlaşma ve düşük fiili dolaşımlı paylara ilişkin pozisyonları sınırlamaya başladı. Fakat fonların önemli pozisyonları zaten oluşmuşsa, fon yöneticilerinin yeni sınırlara uymak için portföylerini küçültmeleri satış baskısını artırabilir.
Reuters da son dalganın, Ağustos ayında getirilen düzenlemelerin ardından ince işlem gören hisseleri taşıyan bazı fonların likidite sıkıntısıyla karşılaşmasıyla hızlandığını aktarıyor. Bu, düzenlemenin yanlış olduğu anlamına gelmez. Daha farklı bir sorunu gösterir: risk çok büyüdükten sonra yapılan doğru bir düzenleme bile kısa dönemde kırılganlığı açığa çıkarabilir.
Bu nedenle düzenleme literatüründe yalnızca ne yapılacağı değil, ne zaman ve hangi geçiş planıyla yapılacağı da önemlidir.
Türkiye deneyiminden çıkarılabilecek önemli derslerden biri budur.
7. AB sistemi Pusula–Tera türü bir vakaya nasıl bakardı?
Burada AB’nin güçlü yanı daha net ortaya çıkıyor. AB’de böyle bir vaka yalnızca manipülasyon soruşturmasına indirgenmezdi.
Fonun varlık likiditesi ile yatırımcıya sunulan geri alım koşullarının uyumu, stres senaryoları, yatırımcı çıkışlarının yoğunlaşması, portföy konsantrasyonu ve likidite yönetim araçlarının önceden hazırlanması ayrı risk yönetimi başlıklarıdır.
2026’da yürürlüğe giren yeni UCITS/AIFMD likidite rejimi ve ESMA rehberi, açık uçlu fonlara redemption gate, ihbar süresini uzatma, redemption fee, swing pricing, dual pricing, anti-dilution levy ve ayni geri ödeme gibi önceden belirlenmiş likidite yönetim araçları sağlıyor. Fon yöneticilerinin bunlardan uygun araçları önceden seçip kalibre etmesi bekleniyor.
Bu yaklaşımın mantığı basit:
Yatırımcıların yüzde 20’sinin aynı anda çıkması halinde ne olacağını, yüzde 20 gerçekten çıkış kapısına geldiğinde düşünmeye başlamamak gerekir.
Likidite stres testi tam da bunu önceden sormak için vardır.
8. Son kriz Türkiye–AB farkını daha görünür hale getirdi
| Konu | Türkiye | AB yaklaşımındaki belirgin ek katman |
| Manipülasyon | SPKn 107 ve piyasa bozucu eylemler rejimi güçlü yasaklar içeriyor. | MAR daha ayrıntılı davranış ve piyasa yapısı testleri kuruyor. |
| Insider trading | Bilgi suistimali yasak ve sürekli piyasa gözetimi var. | MAR emir iptali/değişikliği, tavsiye ve bilgi süreçlerini ayrıntılandırıyor. |
| Müşteri koruması | Uygunluk ve yerindelik testleri mevcut. | MiFID II hedef pazar ve ürün yönetişimini ürünün yaşam döngüsüne yayıyor. |
| Fon likiditesi | 2026 düzenlemeleri yoğunlaşma, ilişkili taraf işlemleri, değerleme ve fon risklerini sıkılaştırdı. | UCITS/AIFMD sistemi önceden seçilmiş likidite araçları ve stres senaryolarıyla daha ayrıntılı bir ex ante mekanizma kuruyor. |
| Düzenleyici müdahale | SPK riskleri 2025 sonunda gördüğünü, 2026’da kademeli tedbir aldığını söylüyor. | AB modeli denetim yanında ürün tasarımı, dağıtımı ve risk yönetimini kurum içi süreçlere daha fazla gömüyor. |
| Kriz yönetimi | SPK fon işlemlerine müdahale etti; TCMB repo fonlaması ve banka likidite imkânlarını genişletti. | Aynı risklerin mümkün olduğunca fonda stres oluşmadan önce yönetilmesine daha fazla ağırlık veriliyor. |
Sonuç: Sorun kural eksikliğinden çok, kural ile risk arasındaki zaman mesafesi olabilir
Pusula–Tera krizi hakkında şu aşamada iki aşırı yorumdan da kaçınmak gerekiyor.
Birincisi, “Türkiye’de düzenleme yoktu, bu nedenle kriz çıktı” görüşü. Doğru değil. Türkiye’de manipülasyon, bilgi suistimali, uygunluk, fon yönetimi, değerleme ve piyasa gözetimine ilişkin kapsamlı bir düzenleme sistemi bulunuyor.
İkincisi ise “kurallar vardı, dolayısıyla düzenleyici açıdan tartışılacak hiçbir şey yok” görüşü. Son kriz ve Financial Times’ın uluslararası yatırımcı açısından yaptığı değerlendirmeler, bu sonucu da desteklemiyor.
FT’nin haberleri özellikle üç zayıf noktayı görünür hale getiriyor: düşük likiditeli hisselerde fon yoğunlaşması, olağanüstü getirilerle yeni yatırımcıların parasının çekilmesi ve riskin bilindiği bir dönemde gözetimin ne kadar hızlı harekete geçtiği. Gazete ayrıca olayın artık yalnızca bazı yatırımcıların zarar problemi olmadığını; Türkiye sermaye piyasasının uluslararası itibarı ve finansman kapasitesi bakımından da önem taşıdığını vurguluyor.
SPK’nın 18 Eylül açıklaması ise önemli bir karşı argüman getiriyor: Kurul, sorunu krizden sonra değil, 2025’in son çeyreğinde görmeye başladığını ve yaklaşık dokuz aylık bir düzenleme sürecinin sonunda Ağustos 2026’da kurallarını çıkardığını söylüyor.
Dolayısıyla önümüzdeki dönemde araştırılması gereken esas mesele “SPK habersiz miydi?” değil, “SPK’nın bildiği risk ile aldığı tedbirlerin hızı, kapsamı ve etkinliği arasında yeterli uyum var mıydı?” sorusudur.
AB karşılaştırması da tam burada önem kazanıyor.
Modern yatırımcı korumasının başarısı yalnızca manipülatör yakalamakla veya krizden sonra fonları tasfiye etmekle ölçülmez. Başarı, risk büyürken fonun portföyüne, likiditesine, hedef yatırımcısına, değerleme yöntemine ve çıkış koşullarına bakarak krizin oluşma ihtimalini daha baştan azaltmaktır.
Bu nedenle Pusula–Tera vakasının Türkiye sermaye piyasalarına bırakabileceği en önemli ders şu olabilir:
İyi düzenleme yalnızca kötü davranışı cezalandırmaz. Kırılganlığı, henüz başarı gibi görünürken tanımaya çalışır.
Financial Times’ın son haberlerinin Türkiye açısından yarattığı esas rahatsız edici soru da budur: Risk işaretleri uluslararası yatırımcıların bile görebileceği kadar belirgin hale gelmişse, düzenleyici sistem onları ne kadar erken görmüş ve ne kadar erken etkisizleştirmiştir?
Bu sorunun nihai cevabı ise soruşturmalar ve fon bazında işlem verileri ortaya çıktıkça verilebilecek.